


اگر قصد دارید حسابداری را از صفر یاد بگیرید یا برای ورود به بازار کار آماده شوید، شناخت اصول حسابداری اولین قدم شماست. حسابداری فقط ثبت درآمدها و هزینهها نیست؛ بلکه روشی منظم برای ثبت، طبقهبندی و بررسی اطلاعات مالی است که به کسبوکارها کمک میکند وضعیت اقتصادی خود را بهتر بشناسند و تصمیمهای دقیقتری بگیرند.
اصول حسابداری چیست؟ به زبان ساده، اصول حسابداری مجموعهای از قواعد و مبانی است که نحوه شناسایی، ثبت و گزارش رویدادهای مالی را مشخص میکند. برای مثال، وقتی یک فروشگاه کالا میخرد، به مشتری فروش دارد یا هزینه اجاره پرداخت میکند، این رویدادها باید به شکل صحیح در حسابها ثبت شوند تا اطلاعات مالی مجموعه قابلبررسی باشد.
شناخت این اصول برای دانشجویان حسابداری، هنرجویان دورههای مهارتی، صاحبان کسبوکار و افرادی که به دنبال یادگیری یک مهارت شغلی هستند، اهمیت زیادی دارد. بدون آشنایی با مبانی حسابداری، تشخیص سود واقعی، بررسی بدهیها و تهیه گزارشهای مالی دشوار خواهد بود.
در مجتمع آموزشی گام برتر، یادگیری حسابداری باید از همین مفاهیم پایه آغاز شود؛ زیرا تسلط بر آنها زمینه را برای یادگیری ثبت اسناد، تهیه گزارشهای مالی و کار با نرمافزارهای حسابداری فراهم میکند. در ادامه، مهمترین اصول، مثالها و کاربردهای حسابداری را بررسی میکنیم.
برای مشاوره و راهنمای ثبت نام با شماره های زیر تماس بگیرید.
تماس: ۰۲۱۳۶۰۴۶۵۰۶ – 09127919436
اصول حسابداری چیست و چرا اهمیت دارد؟
اصول حسابداری چارچوبی برای ثبت و گزارش رویدادهای مالی فراهم میکنند. این چارچوب باعث میشود اطلاعات مالی با نظم بیشتری ثبت شوند و صاحبان کسبوکار بتوانند درآمد، هزینه، دارایی و بدهی خود را بررسی کنند. اگر هر فرد معاملات را با روش شخصی و بدون قواعد مشخص ثبت کند، مقایسه اطلاعات مالی و ارزیابی عملکرد اقتصادی مجموعه دشوار خواهد شد.
برای مثال، فرض کنید یک شرکت در طول ماه درآمد کسب میکند، حقوق کارکنان را میپردازد و برای خرید تجهیزات هزینه میکند. اگر این معاملات بدون روش مشخصی ثبت شوند، محاسبه سود و بررسی وضعیت مالی شرکت دشوار خواهد بود. اصول حسابداری کمک میکنند هر رویداد در حساب مناسب ثبت شود و گزارشهای مالی تصویر دقیقتری از عملکرد مجموعه ارائه دهند.
اهمیت اصول حسابداری فقط به شرکتهای بزرگ محدود نیست. فروشگاههای کوچک، شرکتهای خدماتی، کارگاههای تولیدی و کسبوکارهای اینترنتی نیز برای کنترل جریان پول و بررسی وضعیت مالی خود به اطلاعات منظم نیاز دارند.
مهمترین کاربردهای اصول حسابداری عبارتاند از:
- ثبت دقیق اطلاعات مالی: معاملات در حسابهای مرتبط ثبت میشوند.
- محاسبه سود و زیان: درآمدها و هزینهها با نظم مشخصی بررسی میشوند.
- کنترل داراییها و بدهیها: وضعیت موجودی نقد، مطالبات و تعهدات مالی روشنتر میشود.
- تصمیمگیری بهتر: مدیران میتوانند از گزارشهای مالی برای برنامهریزی استفاده کنند.
- مقایسه عملکرد: بررسی اطلاعات دورههای مالی مختلف آسانتر میشود.
باید توجه داشت که اصول حسابداری با مفروضات و استانداردهای حسابداری یکسان نیستند. مفروضات، مبانی انجام فعالیت حسابداری را مشخص میکنند و استانداردها الزامات دقیقتری برای شناسایی، اندازهگیری و گزارشگری مالی ارائه میدهند. بنابراین، یادگیری حسابداری نباید فقط به حفظ چند تعریف محدود شود؛ حسابدار باید بداند هر قاعده در چه شرایطی کاربرد دارد و چگونه بر ثبت معاملات و تهیه گزارشهای مالی اثر میگذارد.
مهمترین اصول و مفروضات حسابداری

برای یادگیری اصول حسابداری، بهتر است ابتدا با مفاهیمی آشنا شوید که در ثبت رویدادهای مالی کاربرد زیادی دارند. برخی از این مفاهیم در منابع آموزشی بهعنوان مفروضات حسابداری و برخی دیگر بهعنوان اصول یا مبانی حسابداری معرفی میشوند. شناخت آنها به حسابدار کمک میکند معاملات را با روش مشخصی ثبت کند و از ارائه اطلاعات گمراهکننده جلوگیری شود.
جدول زیر تعدادی از مهمترین مفاهیم مقدماتی را همراه با مثال نشان میدهد.
| مفهوم | توضیح | مثال |
|---|---|---|
| تفکیک شخصیت اقتصادی | امور مالی کسبوکار از امور شخصی مالک جداست. | خرید شخصی مالک نباید بدون دلیل هزینه شرکت ثبت شود. |
| تداوم فعالیت | فرض میشود فعالیت مجموعه در آینده قابل پیشبینی ادامه دارد، مگر خلاف آن مشخص شود. | برنامهریزی مالی شرکت بر اساس ادامه فعالیت انجام میشود. |
| دوره مالی | عملکرد مالی در بازه زمانی مشخص بررسی میشود. | محاسبه درآمد و هزینههای یک سال مالی |
| بهای تمامشده | دارایی در موارد مربوط، بر اساس بهای تحصیل و طبق استاندارد قابلاجرا اندازهگیری میشود. | بررسی هزینه خرید تجهیزات |
| شناسایی درآمد | درآمد با رعایت شرایط و ضوابط مربوط شناسایی میشود. | دریافت پیشپرداخت لزوماً به معنای تحقق درآمد نیست. |
| تطابق هزینه با درآمد | هزینهها با توجه به ماهیت و ضوابط مربوط در دوره مناسب شناسایی میشوند. | بررسی هزینههای مرتبط با درآمد یک دوره |
این مفاهیم در عمل به حسابدار کمک میکنند تا اطلاعات مالی را بهدرستی طبقهبندی کند. برای مثال، اگر صاحب یک شرکت از حساب تجاری برای خرید شخصی استفاده کند، باید ماهیت این رویداد مشخص شود تا هزینههای شرکت بهصورت غیرواقعی افزایش پیدا نکند.
همچنین ثبت درآمد و هزینه باید با رعایت استانداردهای مرتبط انجام شود. زمان دریافت یا پرداخت وجه همیشه تعیینکننده زمان شناسایی درآمد یا هزینه نیست. ممکن است شرکت وجهی را از مشتری دریافت کند، اما هنوز تعهد خود برای ارائه کالا یا خدمات را انجام نداده باشد.
در نتیجه، شناخت این مفاهیم پایه باعث میشود هنگام ثبت معاملات، فقط به مبلغ پول توجه نکنید؛ بلکه ماهیت رویداد و تأثیر آن بر وضعیت مالی کسبوکار را نیز در نظر بگیرید. این موضوع برای تهیه گزارشهای قابلاتکا و جلوگیری از اشتباهات حسابداری اهمیت زیادی دارد.
معادله حسابداری چیست
معادله حسابداری یکی از پایهایترین مفاهیم این رشته است و رابطه میان داراییها، بدهیها و حقوق مالکانه را نشان میدهد. این معادله مبنای سیستم حسابداری دوطرفه است و کمک میکند اثر رویدادهای مالی بر وضعیت اقتصادی یک واحد تجاری بررسی شود.
فرمول معادله حسابداری به شکل زیر است:
داراییها = بدهیها + حقوق مالکانه
برای درک این معادله، باید با اجزای آن آشنا شوید:
- داراییها: منابع اقتصادی تحت کنترل واحد تجاری، مانند وجه نقد، موجودی کالا، تجهیزات و مطالبات.
- بدهیها: تعهدات مالی مجموعه، مانند وام بانکی و بدهی به فروشندگان.
- حقوق مالکانه: سهم باقیمانده مالک از داراییها پس از کسر بدهیها.
مثال کاربردی از معادله حسابداری
فرض کنید فردی برای راهاندازی یک کسبوکار، ۲۰۰ میلیون تومان سرمایه وارد مجموعه میکند. سپس ۵۰ میلیون تومان وام میگیرد. در این شرایط، داراییهای مجموعه ۲۵۰ میلیون تومان، بدهیها ۵۰ میلیون تومان و حقوق مالکانه ۲۰۰ میلیون تومان خواهد بود.
| عنوان | مبلغ |
|---|---|
| داراییها | ۲۵۰ میلیون تومان |
| بدهیها | ۵۰ میلیون تومان |
| حقوق مالکانه | ۲۰۰ میلیون تومان |
| مجموع بدهیها و حقوق مالکانه | ۲۵۰ میلیون تومان |
همانطور که مشاهده میکنید، دو طرف معادله برابر هستند. اگر کسبوکار بخشی از وام خود را بازپرداخت کند، داراییها و بدهیهای آن کاهش پیدا میکنند؛ اما معادله همچنان باید برقرار بماند.
هر رویداد مالی باید به شکلی ثبت شود که توازن معادله حسابداری حفظ شود. بااینحال، برابر بودن دو طرف معادله بهتنهایی صحت تمام ثبتها را تضمین نمیکند؛ زیرا ممکن است معاملهای در حساب اشتباه ثبت شده باشد.
به همین دلیل، حسابدار باید علاوه بر کنترل توازن حسابها، اسناد و ماهیت معاملات را نیز بررسی کند. یادگیری این معادله، پایه درک قواعد بدهکار و بستانکار و ثبت اسناد حسابداری است.
بدهکار و بستانکار در حسابداری

بدهکار و بستانکار دو اصطلاح مهم در حسابداری هستند که برای ثبت تغییرات حسابها استفاده میشوند. یکی از اشتباهات رایج مبتدیان این است که بدهکار را همیشه به معنای بدهی داشتن و بستانکار را همیشه به معنای طلبکار بودن میدانند؛ درحالیکه در ثبت حسابداری، این اصطلاحات به دو سمت حساب اشاره دارند.
در یک حساب استاندارد، سمت بدهکار در چپ و سمت بستانکار در راست قرار میگیرد. اینکه کدام حساب باید بدهکار یا بستانکار شود، به ماهیت حساب و نوع معامله بستگی دارد.
| نوع حساب | افزایش | کاهش |
|---|---|---|
| داراییها | بدهکار | بستانکار |
| بدهیها | بستانکار | بدهکار |
| حقوق مالکانه | بستانکار | بدهکار |
| درآمدها | بستانکار | بدهکار |
| هزینهها | بدهکار | بستانکار |
برای مثال، اگر یک شرکت خدماتی ۱۰ میلیون تومان وجه نقد بابت ارائه خدمات دریافت کند، حساب موجودی نقد بدهکار و حساب درآمد خدمات بستانکار میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی نقد | ۱۰ میلیون تومان | — |
| درآمد خدمات | — | ۱۰ میلیون تومان |
اگر همین شرکت ۳ میلیون تومان بابت اجاره دفتر پرداخت کند، حساب هزینه اجاره بدهکار و حساب موجودی نقد بستانکار خواهد شد؛ زیرا هزینه افزایش و دارایی نقد کاهش پیدا کرده است.
برای ثبت صحیح معاملات باید بتوانید نوع رویداد مالی را تشخیص دهید، حسابهای مرتبط را انتخاب کنید و اثر معامله بر هر حساب را بررسی کنید. سپس لازم است برابری مجموع بدهکار و بستانکار و تطابق ثبت با اسناد مالی کنترل شود.
تسلط بر این قواعد با تمرین معاملات مختلف مانند خرید نسیه، فروش نقدی، دریافت وام و پرداخت هزینه به دست میآید. به همین دلیل، در یادگیری اصول حسابداری بهتر است برای هر قاعده چند مثال واقعی حل کنید تا تشخیص ماهیت حسابها برایتان آسانتر شود.
چرخه حسابداری چیست و چه مراحلی دارد؟
چرخه حسابداری مجموعه مراحلی است که اطلاعات مالی از زمان وقوع معامله تا تهیه گزارشهای مالی طی میکنند. هدف این چرخه آن است که رویدادهای مالی به شکل منظم ثبت شوند و اطلاعات نهایی برای بررسی وضعیت مالی و عملکرد کسبوکار در دسترس باشند.
در یک شرکت، حسابدار صرفاً فاکتورها را وارد نرمافزار نمیکند؛ بلکه باید اسناد را بررسی کند، حساب مناسب را انتخاب کند، ثبتها را کنترل کند و اطلاعات لازم را برای تهیه گزارشهای مالی آماده سازد.
مراحل اصلی چرخه حسابداری عبارتاند از:
۱. شناسایی رویدادهای مالی: تشخیص معاملات مؤثر بر وضعیت مالی، مانند خرید، فروش و پرداخت هزینه.
۲. بررسی اسناد: کنترل فاکتورها، رسیدها، قراردادها و سایر مدارک مرتبط.
۳. تجزیهوتحلیل معاملات: تعیین حسابهای درگیر و مشخص کردن اثر هر رویداد.
۴. ثبت در دفتر روزنامه: ثبت معاملات بر اساس قواعد بدهکار و بستانکار.
۵. انتقال به دفتر کل: طبقهبندی اطلاعات بر اساس حسابهای مربوط.
۶. تهیه تراز آزمایشی: بررسی برابری مجموع ماندههای بدهکار و بستانکار.
۷. ثبت تعدیلات: بررسی و ثبت مواردی مانند استهلاک و هزینههای تحققیافته پرداختنشده، طبق ضوابط مربوط.
۸. تهیه صورتهای مالی: استفاده از اطلاعات ثبتشده برای تهیه گزارشهایی مانند صورت وضعیت مالی و صورت سود و زیان.
۹. بستن حسابهای موقت: انجام مراحل لازم برای پایان دوره مالی و آغاز دوره جدید.
این مراحل ممکن است با توجه به نوع فعالیت و سیستم حسابداری مجموعه تفاوتهایی داشته باشند. همچنین تراز آزمایشی بهتنهایی تمام اشتباهات را مشخص نمیکند؛ بنابراین بررسی اسناد و کنترل ثبتها اهمیت زیادی دارد.
وقتی چرخه حسابداری را بهدرستی یاد بگیرید، بهتر متوجه میشوید که ثبت یک فاکتور چگونه بر گزارشهای نهایی اثر میگذارد. این شناخت برای فعالیت در بخش حسابداری شرکتها ضروری است و کمک میکند ارتباط میان ثبت معاملات و گزارشهای مالی را بهتر درک کنید.
یادگیری اصول حسابداری و ورود به بازار کار
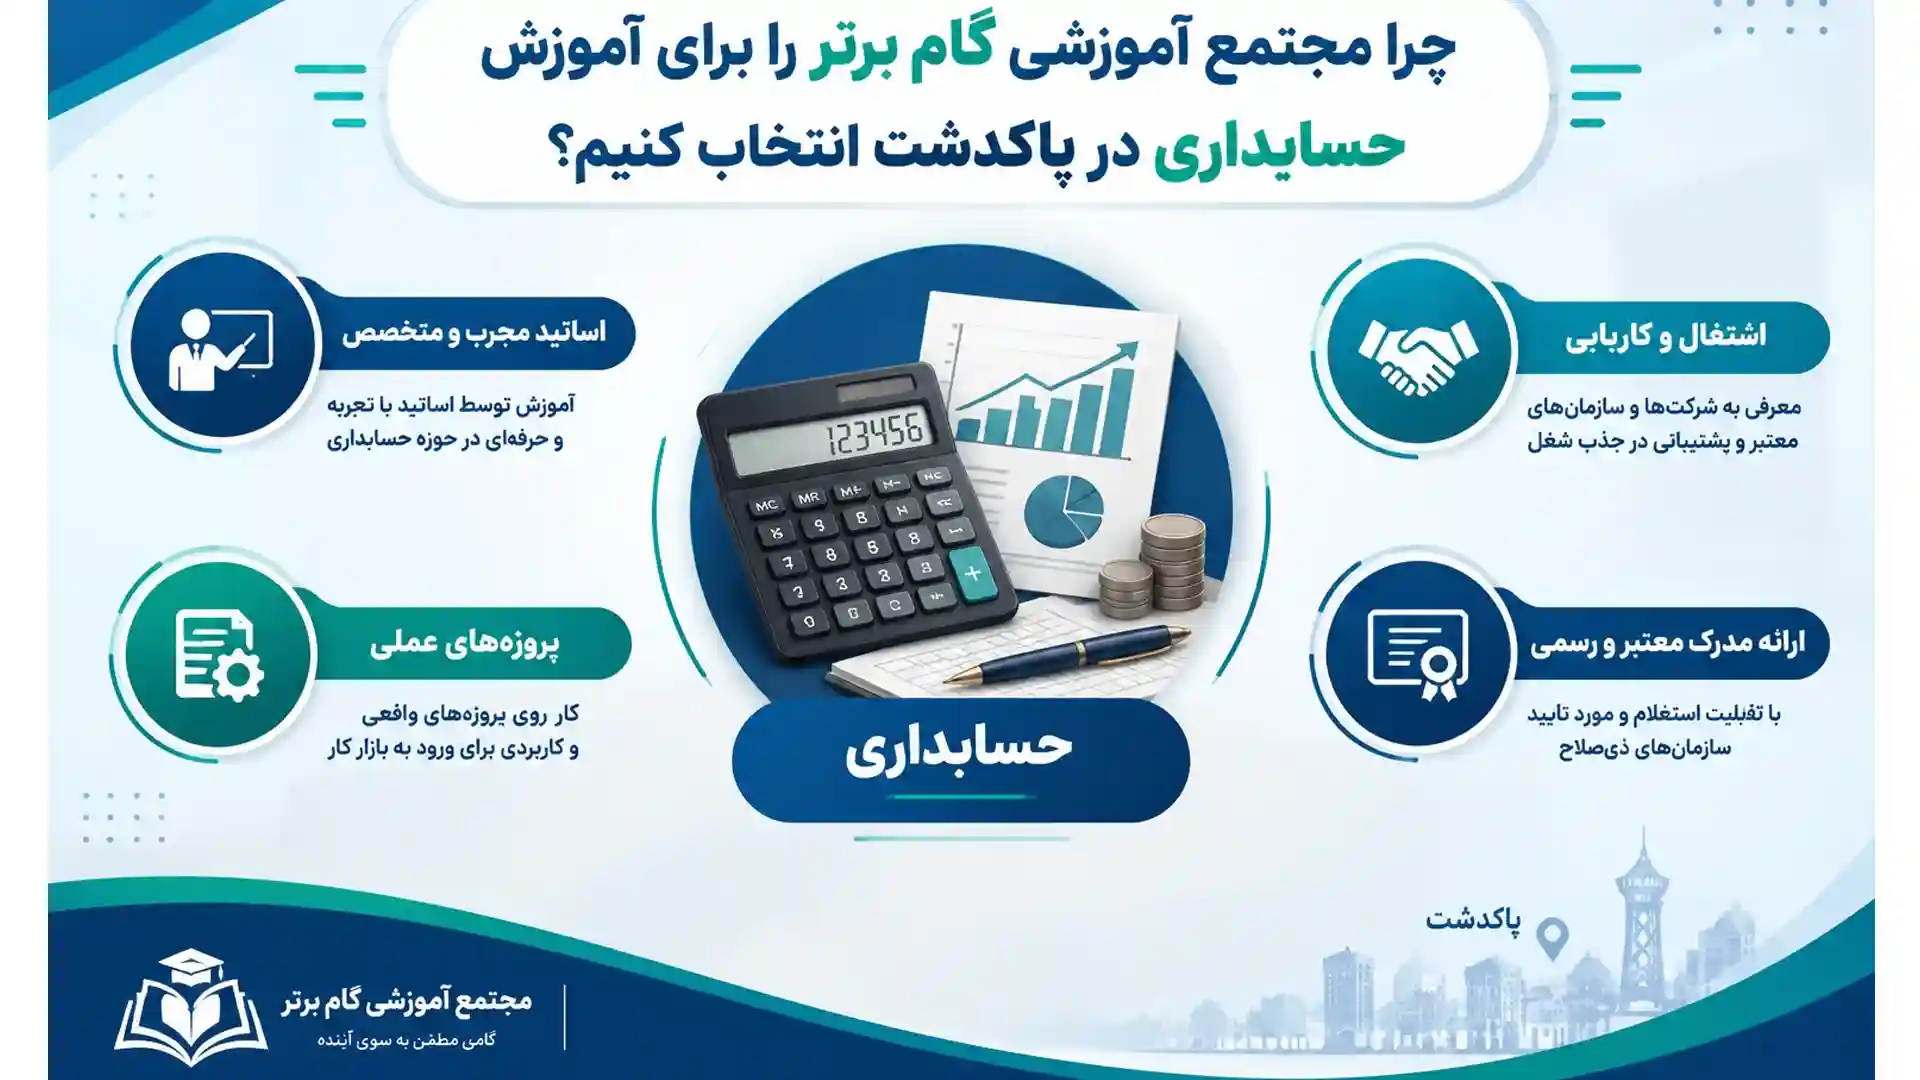
یادگیری اصول حسابداری نقطه شروع ورود به این حرفه است؛ اما برای انجام وظایف شغلی باید دانش نظری را با تمرین عملی ترکیب کنید. بهترین روش این است که ابتدا مبانی را یاد بگیرید و سپس بهتدریج سراغ ثبت اسناد، گزارشگیری و نرمافزارهای حسابداری بروید.
برای شروع، این مسیر را دنبال کنید:
- یادگیری مفاهیم پایه: شناخت دارایی، بدهی، سرمایه، درآمد و هزینه.
- تمرین ثبت معاملات: یادگیری انتخاب حساب و ثبت بدهکار و بستانکار.
- آشنایی با دفاتر حسابداری: شناخت دفتر روزنامه، دفتر کل و تراز آزمایشی.
- یادگیری گزارشهای مالی: آشنایی با صورت وضعیت مالی و صورت سود و زیان.
- تمرین با نرمافزار: یادگیری ثبت اسناد و تهیه گزارشهای کاربردی.
- تقویت اکسل: آشنایی با فرمولها و ابزارهای ساده تحلیل اطلاعات مالی.
در مجتمع آموزشی گام برتر، آموزش حسابداری باید به شکلی باشد که هنرجو بتواند مفاهیم پایه را در مثالهای عملی به کار بگیرد. برای آشنایی با مسیر یادگیری، صفحه آموزش حسابداری در پاکدشت را بررسی کنید. همچنین مطالعه مطلب بازار کار حسابداری در پاکدشت میتواند به شناخت مهارتهای موردنیاز کارفرمایان کمک کند.
برای افزایش آمادگی شغلی، علاوه بر مبانی حسابداری، باید دقت در ثبت اطلاعات، بررسی اسناد، توانایی گزارشگیری و آشنایی با مقررات مالی مرتبط را نیز تقویت کنید. استخدام به عواملی مانند مهارت، تجربه، شرایط کارفرما و وضعیت بازار کار بستگی دارد؛ بنابراین صرف گذراندن یک دوره آموزشی تضمینکننده استخدام نیست.
برای مطالعه بیشتر درباره الزامات گزارشگری مالی، میتوانید استانداردهای حسابداری سازمان حسابرسی را بررسی کنید. همچنین سازمان آموزش فنی و حرفهای کشور مرجع مناسبی برای آشنایی با آموزشهای مهارتی است.
در مجموع، بهترین مسیر برای تبدیل دانش حسابداری به مهارت شغلی، یادگیری مرحلهبهمرحله و تمرین مداوم است. هرچه بیشتر با اسناد واقعی، ثبت معاملات و گزارشهای مالی کار کنید، آمادگی بیشتری برای انجام وظایف حسابداری خواهید داشت.
جمعبندی
اصول حسابداری چیست؟ اصول حسابداری چارچوبی برای شناسایی، ثبت و گزارش رویدادهای مالی است که به کسبوکارها کمک میکند اطلاعات مالی خود را منظم و قابلبررسی نگهداری کنند. شناخت معادله حسابداری، قواعد بدهکار و بستانکار، مفروضات حسابداری و چرخه ثبت معاملات، پایه یادگیری این حرفه محسوب میشود.
اگر قصد دارید وارد بازار کار شوید، بهتر است علاوه بر یادگیری مفاهیم نظری، ثبت اسناد، تهیه گزارشهای مالی و کار با نرمافزارهای حسابداری را نیز تمرین کنید. انتخاب دوره آموزشی مناسب و تمرین مستمر میتواند مسیر یادگیری را برای شما کاربردیتر کند.
برای مشاوره و راهنمای ثبت نام با شماره های زیر تماس بگیرید.
تماس: ۰۲۱۳۶۰۴۶۵۰۶ – 09127919436
